Domain scheckvordruck.de kaufen?
Wir ziehen mit dem Projekt
scheckvordruck.de um.
Sind Sie am Kauf der Domain
scheckvordruck.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain scheckvordruck.de kaufen?
Was sind Grundschuld Unterlagen von Bank?
Grundschuld Unterlagen von Bank sind Dokumente, die die Sicherheit einer Grundschuld an einer Immobilie festhalten. Zu diesen Unterlagen gehören in der Regel der Grundschuldbrief, der die Existenz der Grundschuld bestätigt, sowie die Grundschuldbestellungsurkunde, die die genauen Bedingungen der Grundschuld festlegt. Diese Unterlagen dienen der Bank als Sicherheit für einen Immobilienkredit und werden im Falle eines Zahlungsausfalls des Kreditnehmers verwendet, um die offenen Forderungen abzusichern. Es ist wichtig, dass diese Unterlagen sorgfältig aufbewahrt werden, da sie im Falle eines Verkaufs oder einer Umschuldung der Immobilie benötigt werden. Es ist ratsam, sich bei Fragen zu den Grundschuld Unterlagen direkt an die Bank oder einen Rechtsanwalt zu wenden. **
Kann ich eine Grundschuld von der Bank kaufen?
Kann ich eine Grundschuld von der Bank kaufen? Ja, es ist möglich, eine Grundschuld von der Bank zu erwerben. Dies kann beispielsweise im Rahmen einer Kreditablösung oder einer Umschuldung erfolgen. Es ist wichtig, sich vorab über die genauen Bedingungen und Kosten zu informieren, da der Erwerb einer Grundschuld mit bestimmten Risiken verbunden sein kann. Zudem sollte man sich über die rechtlichen Aspekte und möglichen Auswirkungen auf die Finanzierung im Klaren sein. Es empfiehlt sich daher, vor einem Kauf einer Grundschuld von der Bank eine professionelle Beratung in Anspruch zu nehmen. **
Ähnliche Suchbegriffe für Grundschuld
Top-Angebote
Produkte zum Begriff Grundschuld:
-
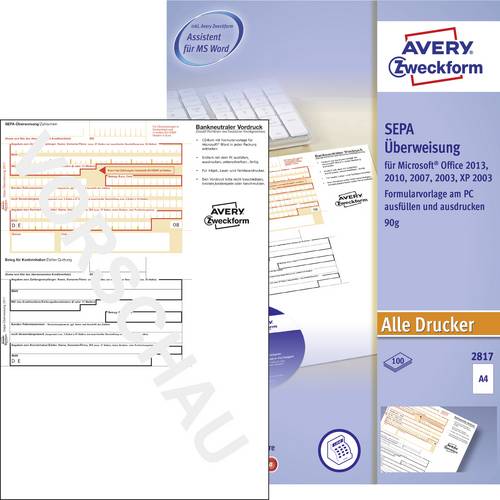
Avery-Zweckform Überweisung Formular SEPA DIN A4 Anzahl der Blätter: 200 2817-200Der SEPA Überweisungsträger 2817-200 von AVERY ZWECKFORM im druckerfreundlichen DIN A4 Format kann bequem am PC ausgefüllt werden. Die 200 SEPA Überweisungsformulare in der Großpackung mit BIC und IBAN Feldern enthalten zudem einen automatischen Beleg für den Kontoinhaber und sind gemäß der "Richtlinien für einheitliche Zahlungsvordrucke" gestaltet. Die einzelnen Überweisungsträger sind mikroperforiert für ein einfaches Heraustrennen und glatte Ränder. Die Überweisungsformulare und Vordrucke von Avery Zweckform sind zuverlässige, bewährte Hilfen für Ihre Buchhaltung und werden regelmäßig auf Aktualität geprüft. Avery Zweckform ist sehr stolz darauf, dass seit Juli 2024 am Firmenstandort mit einer neuen Photovoltaik-Anlage Strom selbst erzeugt wird. Damit deckt Avery Zweckform bereits 30% des jährlichen Stromverbrauchs ab. Forschung, Entwicklung, Produktion, Logistik und Verwaltung am Firmenstandort in Oberlaindern/Bayern garantieren nicht nur höchste Qualitätsstandards, sondern auch hohe Umweltstandards. Dieses chlorfrei gebleichte Formular wird zu 100% in Deutschland hergestellt und verarbeitet. Die Formulare und Formularbücher von Avery Zweckform sind die rechtssichere und bewährte Lösung für Ihre Buchhaltung und Steuer und werden vom Finanzamt voll anerkannt. Übersichtlich und selbsterklärend, können sie ohne Vorkenntnisse einfach und schnell ausgefüllt werden. Die bewährte Lösung in Papierform ist immer und überall verfügbar, unabhängig von Strom- oder Internetverbindungen und ist in punkto digitaler Daten- und IT-Sicherheit die sichere Wahl. Regelmäßige, rechtliche Aktualisierungen durch Rechtsexperten bieten Ihnen eine zuverlässige Rechtssicherheit auf dem neuesten Stand. Mit über 75 Jahren Erfahrung ist Avery Zweckform als Erfinder des Quittungsblocks DER bewährte Formularbuchspezialist.31,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
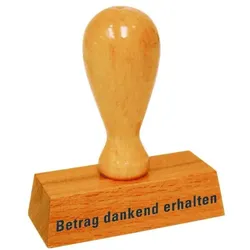
Colop Textstempel »Betrag dankend erhalten« braun, 4.5x6.5x1.5 cmTextstempel »Betrag dankend erhalten«, selbstfärbend: Nein, Stempel-Gestaltung: ein Text, Text des Stempels: Betrag erh., Höhe: 65 mm, Farbe: holzfarben, Tiefe: 15 mm, Material: Holz, max. Anzahl der Druckzeilen: 1 Zeile(n), Breite: 45 mm, Schreibfarbe des Stempels: abhängig von Stempelfarbe des Kissens, Abmessung der Stempelfläche: 50 / 10 mm, Stempeltext austauschbar: Nein, Stempelkissen austauschbar: Ja, Versenden/Stempel/Textstempel3,15 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter


-
Wieso hat eine Bank lieber Grundschuld als Hypothek?
Eine Bank bevorzugt in der Regel eine Grundschuld gegenüber einer Hypothek, da eine Grundschuld eine breitere Palette von Sicherheiten bietet. Im Falle einer Grundschuld kann die Bank auf das gesamte Vermögen des Kreditnehmers zugreifen, während bei einer Hypothek nur das spezifische Grundstück als Sicherheit dient. Darüber hinaus ist eine Grundschuld einfacher zu verwalten und zu pfänden, falls der Kreditnehmer zahlungsunfähig wird. Zudem bietet eine Grundschuld der Bank mehr Flexibilität, da sie auch für andere Kredite oder Verbindlichkeiten des Kreditnehmers verwendet werden kann. Letztendlich minimiert eine Grundschuld das Risiko für die Bank und erhöht die Wahrscheinlichkeit, dass sie im Falle eines Zahlungsausfalls des Kreditnehmers vollständig entschädigt wird. **
-
Soll die Grundschuld gelöscht werden oder auf eine andere Bank übertragen werden?
Die Entscheidung, ob die Grundschuld gelöscht oder auf eine andere Bank übertragen werden soll, hängt von verschiedenen Faktoren ab. Wenn die Grundschuld nicht mehr benötigt wird oder die Konditionen bei einer anderen Bank günstiger sind, kann eine Übertragung sinnvoll sein. Andernfalls kann es einfacher sein, die Grundschuld einfach zu löschen. Es ist ratsam, sich von einem Fachmann beraten zu lassen, um die beste Option zu wählen. **
-
Welche Nachteile entstehen durch eine Grundschuld auf das Haus bei einer Bank?
Eine Grundschuld auf das Haus bei einer Bank kann einige Nachteile mit sich bringen. Zum einen bedeutet es, dass die Bank ein Pfandrecht auf das Haus hat und im Falle einer Zahlungsunfähigkeit des Kreditnehmers das Haus zwangsversteigern lassen kann. Zudem kann eine Grundschuld die Flexibilität bei der Veräußerung des Hauses einschränken, da die Bank in der Regel eine Löschung der Grundschuld erst nach vollständiger Rückzahlung des Kredits genehmigt. Darüber hinaus können mit einer Grundschuld zusätzliche Kosten wie beispielsweise Notargebühren verbunden sein. **
-
Wo steht die Grundschuld?
Die Grundschuld ist eine Sicherheit für einen Kredit, die in das Grundbuch eingetragen wird. Sie dient dem Gläubiger als Absicherung für den Fall, dass der Kreditnehmer seinen Zahlungsverpflichtungen nicht nachkommt. Die genaue Position der Grundschuld im Grundbuch hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Zeitpunkt der Eintragung und der Art des Grundstücks. In der Regel wird die Grundschuld im Grundbuchblatt des belasteten Grundstücks eingetragen und kann dort von jedem eingesehen werden. Es ist wichtig, die genaue Position der Grundschuld im Grundbuch zu kennen, um mögliche Rechte und Pflichten im Zusammenhang mit der Grundschuld zu verstehen. **

Wann erlischt eine Grundschuld?
Eine Grundschuld erlischt in der Regel, wenn der Darlehensbetrag vollständig zurückgezahlt wurde. Dies geschieht meist durch die Löschung im Grundbuch. Alternativ kann die Grundschuld auch durch eine notarielle Erklärung des Gläubigers erlöschen. In einigen Fällen kann die Grundschuld auch durch Verjährung erlöschen, wenn der Gläubiger über einen längeren Zeitraum keine Ansprüche geltend macht. Es ist wichtig, die genauen Bedingungen für das Erlöschen einer Grundschuld im jeweiligen Vertragswerk zu überprüfen. **
Wie funktioniert die Grundschuld?
Die Grundschuld ist eine Form der Kreditsicherheit, die es einem Kreditgeber ermöglicht, im Falle eines Zahlungsausfalls des Kreditnehmers auf das belastete Grundstück zuzugreifen. Sie wird im Grundbuch eingetragen und dient dem Gläubiger als Sicherheit für die Rückzahlung des Darlehens. Im Falle einer Zwangsvollstreckung kann der Gläubiger das Grundstück versteigern lassen, um seine Forderungen zu begleichen. Die Grundschuld bleibt bestehen, auch wenn der Kredit getilgt ist, und kann für weitere Darlehen genutzt werden. Die Höhe der Grundschuld entspricht in der Regel dem Darlehensbetrag. **
Top-Angebote
Produkte zum Begriff Grundschuld:
-
Avery-Zweckform Überweisung Formular SEPA-Überweisung DIN A4 Anzahl der Blätter: 100 2817Der SEPA Überweisungsträger 2817 von AVERY ZWECKFORM im druckerfreundlichen DIN A4 Format inklusive Software kann bequem am PC ausgefüllt werden (Software-CD für MS Office Version 2007, 2003, 2000, XP, 97). Die 100 SEPA Überweisungsformulare mit BIC und IBAN Feldern enthalten zudem einen automatischen Beleg für den Kontoinhaber und sind gemäß der "Richtlinien für einheitliche Zahlungsvordrucke" gestaltet. Die einzelnen Überweisungsträger sind mikroperforiert für ein einfaches Heraustrennen und glatte Ränder. Die Überweisungsformulare und Vordrucke von Avery Zweckform sind zuverlässige, bewährte Hilfen für Ihre Buchhaltung und werden regelmäßig auf Aktualität geprüft.20,59 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Sigel Überweisung Formular ZV572 DIN A4 Anzahl der Blätter: 250 ZV572Formularvordruck zum Ausfüllen mit PC und geeignet für alle InkJet- und Laser-Drucker.; PC-SEPA-Überweisung, 250 Blatt im Format A4, beleglesefähiges OCR-Papier, 90 g/m². ; Für Überweisungen in Deutschland, in EU-/EWR-Staaten und in die Schweiz in Euro - auch als Zahlschein einsetzbar; Gültig für alle Banken und Sparkassen; Die ultrafeine Microperforation sorgt für leichtes Abtrennen der Formulare und exakte Kanten; Passende Beschriftungssoftware SIGEL WinBanking Professional (SW235) oder gratis Ausfüllhilfe auf sigel-office.com; Made in Germany46,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Avery-Zweckform Überweisung Formular SEPA DIN A4 Anzahl der Blätter: 200 2817-200Der SEPA Überweisungsträger 2817-200 von AVERY ZWECKFORM im druckerfreundlichen DIN A4 Format kann bequem am PC ausgefüllt werden. Die 200 SEPA Überweisungsformulare in der Großpackung mit BIC und IBAN Feldern enthalten zudem einen automatischen Beleg für den Kontoinhaber und sind gemäß der "Richtlinien für einheitliche Zahlungsvordrucke" gestaltet. Die einzelnen Überweisungsträger sind mikroperforiert für ein einfaches Heraustrennen und glatte Ränder. Die Überweisungsformulare und Vordrucke von Avery Zweckform sind zuverlässige, bewährte Hilfen für Ihre Buchhaltung und werden regelmäßig auf Aktualität geprüft. Avery Zweckform ist sehr stolz darauf, dass seit Juli 2024 am Firmenstandort mit einer neuen Photovoltaik-Anlage Strom selbst erzeugt wird. Damit deckt Avery Zweckform bereits 30% des jährlichen Stromverbrauchs ab. Forschung, Entwicklung, Produktion, Logistik und Verwaltung am Firmenstandort in Oberlaindern/Bayern garantieren nicht nur höchste Qualitätsstandards, sondern auch hohe Umweltstandards. Dieses chlorfrei gebleichte Formular wird zu 100% in Deutschland hergestellt und verarbeitet. Die Formulare und Formularbücher von Avery Zweckform sind die rechtssichere und bewährte Lösung für Ihre Buchhaltung und Steuer und werden vom Finanzamt voll anerkannt. Übersichtlich und selbsterklärend, können sie ohne Vorkenntnisse einfach und schnell ausgefüllt werden. Die bewährte Lösung in Papierform ist immer und überall verfügbar, unabhängig von Strom- oder Internetverbindungen und ist in punkto digitaler Daten- und IT-Sicherheit die sichere Wahl. Regelmäßige, rechtliche Aktualisierungen durch Rechtsexperten bieten Ihnen eine zuverlässige Rechtssicherheit auf dem neuesten Stand. Mit über 75 Jahren Erfahrung ist Avery Zweckform als Erfinder des Quittungsblocks DER bewährte Formularbuchspezialist.31,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Was sind Grundschuld Unterlagen von Bank?
Grundschuld Unterlagen von Bank sind Dokumente, die die Sicherheit einer Grundschuld an einer Immobilie festhalten. Zu diesen Unterlagen gehören in der Regel der Grundschuldbrief, der die Existenz der Grundschuld bestätigt, sowie die Grundschuldbestellungsurkunde, die die genauen Bedingungen der Grundschuld festlegt. Diese Unterlagen dienen der Bank als Sicherheit für einen Immobilienkredit und werden im Falle eines Zahlungsausfalls des Kreditnehmers verwendet, um die offenen Forderungen abzusichern. Es ist wichtig, dass diese Unterlagen sorgfältig aufbewahrt werden, da sie im Falle eines Verkaufs oder einer Umschuldung der Immobilie benötigt werden. Es ist ratsam, sich bei Fragen zu den Grundschuld Unterlagen direkt an die Bank oder einen Rechtsanwalt zu wenden. **
-
Kann ich eine Grundschuld von der Bank kaufen?
Kann ich eine Grundschuld von der Bank kaufen? Ja, es ist möglich, eine Grundschuld von der Bank zu erwerben. Dies kann beispielsweise im Rahmen einer Kreditablösung oder einer Umschuldung erfolgen. Es ist wichtig, sich vorab über die genauen Bedingungen und Kosten zu informieren, da der Erwerb einer Grundschuld mit bestimmten Risiken verbunden sein kann. Zudem sollte man sich über die rechtlichen Aspekte und möglichen Auswirkungen auf die Finanzierung im Klaren sein. Es empfiehlt sich daher, vor einem Kauf einer Grundschuld von der Bank eine professionelle Beratung in Anspruch zu nehmen. **
-
Wieso hat eine Bank lieber Grundschuld als Hypothek?
Eine Bank bevorzugt in der Regel eine Grundschuld gegenüber einer Hypothek, da eine Grundschuld eine breitere Palette von Sicherheiten bietet. Im Falle einer Grundschuld kann die Bank auf das gesamte Vermögen des Kreditnehmers zugreifen, während bei einer Hypothek nur das spezifische Grundstück als Sicherheit dient. Darüber hinaus ist eine Grundschuld einfacher zu verwalten und zu pfänden, falls der Kreditnehmer zahlungsunfähig wird. Zudem bietet eine Grundschuld der Bank mehr Flexibilität, da sie auch für andere Kredite oder Verbindlichkeiten des Kreditnehmers verwendet werden kann. Letztendlich minimiert eine Grundschuld das Risiko für die Bank und erhöht die Wahrscheinlichkeit, dass sie im Falle eines Zahlungsausfalls des Kreditnehmers vollständig entschädigt wird. **
-
Soll die Grundschuld gelöscht werden oder auf eine andere Bank übertragen werden?
Die Entscheidung, ob die Grundschuld gelöscht oder auf eine andere Bank übertragen werden soll, hängt von verschiedenen Faktoren ab. Wenn die Grundschuld nicht mehr benötigt wird oder die Konditionen bei einer anderen Bank günstiger sind, kann eine Übertragung sinnvoll sein. Andernfalls kann es einfacher sein, die Grundschuld einfach zu löschen. Es ist ratsam, sich von einem Fachmann beraten zu lassen, um die beste Option zu wählen. **
Ähnliche Suchbegriffe für Grundschuld
-
Colop Textstempel »Betrag dankend erhalten« braun, 4.5x6.5x1.5 cmTextstempel »Betrag dankend erhalten«, selbstfärbend: Nein, Stempel-Gestaltung: ein Text, Text des Stempels: Betrag erh., Höhe: 65 mm, Farbe: holzfarben, Tiefe: 15 mm, Material: Holz, max. Anzahl der Druckzeilen: 1 Zeile(n), Breite: 45 mm, Schreibfarbe des Stempels: abhängig von Stempelfarbe des Kissens, Abmessung der Stempelfläche: 50 / 10 mm, Stempeltext austauschbar: Nein, Stempelkissen austauschbar: Ja, Versenden/Stempel/Textstempel3,15 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Lüddemann, Mario: Wie Sie Ihr kleines Konto zu einem großen tradenWie Sie Ihr kleines Konto zu einem großen traden , Mit 5000 Euro zur finanziellen Unabhängigkeit , Innenausstattung > Auto-Tuning & -Styling , Erscheinungsjahr: 20171113, Produktform: Leinen, Autoren: Lüddemann, Mario, Seitenzahl/Blattzahl: 192, Keyword: Buch; Börse; CFDs; Day-Trading; FBV; Rendite; Trading; aktien; aktien kaufen; aktienanleihe; aktiencheck; aktiendepot; aktienempfehlungen; aktienfonds; aktienhandel; aktienindex; aktienkurse; aktienkurse aktuell; aktienkurse dax; aktienmarkt; aktientipps; aktionär; algorithmic trading; anleihen; buy stocks; börse aktuell; börse dax; börse heute; börse online; börse realtime; börsen; börsencrash; börsenkurse; canadian stock market; cfd trading; charts; commodity trading; currency trading; dailyfx; dax; dax aktien; dax aktuell; dax kurs; dax kurs aktuell; dax werte; day trader; day trading; der aktionär; deutsche börse; deutsche börse aktie; devisen; dividende; dividendenrendite, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Börse - Börsenhandel~Trading - Trader, Fachkategorie: Persönliche Finanzen, Warengruppe: HC/Wirtschaft/Wirtschaftsratgeber, Fachkategorie: Anlagen und Wertpapiere, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Finanzbuch Verlag, Verlag: Finanzbuch Verlag, Verlag: FinanzBuch Verlag, Länge: 246, Breite: 174, Höhe: 20, Gewicht: 541, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bank- und KapitalmarktrechtBank- und Kapitalmarktrecht , Sicher investieren Der Kümpel behandelt das Bankrecht und das Kapitalmarktrecht traditionell aus der Sicht der Banken. Die umfassende Darstellung erschließt alle Bereiche des modernen Bankgeschäfts. Von den rechtlichen Grundfragen bis in die schwierigen Details: Grundlagen und Rechtsrahmen, Bankrecht (Commercial Banking), Kapitalmarktrecht (Investment Banking). - Mit allen relevanten Produkten und Dienstleistungen - Mit den aufsichtsrechtlichen und zivilrechtlichen Rahmenbedingungen - Auf hohem Niveau und nach praktischer Relevanz Die Rechtsentwicklung im Bankrecht und Kapitalmarktrecht ist sehr stark vom europäischen Gesetzgeber getrieben und schreitet ungebrochen voran. Das gilt für das Bankenaufsichtsrecht, aber auch für Bankverträge und Bankprodukte. Die 7. Auflage berücksichtigt daher in nahezu allen Teilen zahlreiche und vielfältige Gesetzesänderungen und stellt diese in den Praxiszusammenhang. Einige Beispiele seien genannt: - Verabschiedung der CRD VI und der CRR III am 19.6.2024 - Verabschiedung der CSDDD am 25.7.2024 - Zukunftsfinanzierungsgesetz vom 14.12.2023 - Verabschiedung des Digital Operational Resilience Act (DORA) am 14.12.2022 - Markets in Crypto-Assets Regulation (MICAR) vom 31.5.2023 - Artificial Intelligence Act (KI-VO) vom 13.6.2024 - Postbankurteil des BGH vom 13.12.2022 - Kontrolle der AGB durch den EuGH am Maßstab der Missbräuchlichkeit - Ablehnung der Negativzinsen für Kredite (BGH); Zulässigkeit des Verwahrentgelts für Einlagen (OLG) - Verordnungsentwurf vom 23.6.2023 für einen digitalen Euro - Sofortüberweisung als Standardüberweisung - Entwurf für eine erste Payment Service Regulation (PSR) - Verschärfung aufgrund der Verbraucherkreditrichtlinie 2023 vom 18.10.2023 - Einsatz von Scoring bei der Kreditwürdigkeitsprüfung Praxiswissen von Top Experten Praktisches Know how aus erster Hand und fachlicher Tiefgang verbinden sich hier zu einer einzigartigen Synthese: Jeder einzelne Autor bearbeitet genau das Thema, mit dem er in der Praxis tagtäglich zu tun hat. , Tagfahrleuchten > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202412, Redaktion: Mülbert, Peter O.~Früh, Andreas~Seyfried, Thorsten, Auflage: 24007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 2700, Keyword: AGB-Banken; AGB-Sparkassen; Bankaufsicht; Bankrecht; Börse; CRD IV; Capital Requirements Regulation; Commercial Banking; DepotG; Depotgeschäft; Depotrecht; Emissionsgeschäft; Emittenten; Investment Banking; InvestmentG; Investmentgeschäft; Investmentrecht; Kapitalmarktrecht; Kreditrecht; Kreditsicherung; MiFID; MiFID II; MiFIR; Wertpapierhandel; Wertpapierprospektgesetz; WpPG; Zahlungsverkehr; bargeldloser Zahlungsverkehr, Fachschema: Bankrecht~Handelsrecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Kapitalmarkt- und Wertpapierrecht~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 68, Gewicht: 2134, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Nachteile entstehen durch eine Grundschuld auf das Haus bei einer Bank?
Eine Grundschuld auf das Haus bei einer Bank kann einige Nachteile mit sich bringen. Zum einen bedeutet es, dass die Bank ein Pfandrecht auf das Haus hat und im Falle einer Zahlungsunfähigkeit des Kreditnehmers das Haus zwangsversteigern lassen kann. Zudem kann eine Grundschuld die Flexibilität bei der Veräußerung des Hauses einschränken, da die Bank in der Regel eine Löschung der Grundschuld erst nach vollständiger Rückzahlung des Kredits genehmigt. Darüber hinaus können mit einer Grundschuld zusätzliche Kosten wie beispielsweise Notargebühren verbunden sein. **
-
Wo steht die Grundschuld?
Die Grundschuld ist eine Sicherheit für einen Kredit, die in das Grundbuch eingetragen wird. Sie dient dem Gläubiger als Absicherung für den Fall, dass der Kreditnehmer seinen Zahlungsverpflichtungen nicht nachkommt. Die genaue Position der Grundschuld im Grundbuch hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Zeitpunkt der Eintragung und der Art des Grundstücks. In der Regel wird die Grundschuld im Grundbuchblatt des belasteten Grundstücks eingetragen und kann dort von jedem eingesehen werden. Es ist wichtig, die genaue Position der Grundschuld im Grundbuch zu kennen, um mögliche Rechte und Pflichten im Zusammenhang mit der Grundschuld zu verstehen. **
-
Wann erlischt eine Grundschuld?
Eine Grundschuld erlischt in der Regel, wenn der Darlehensbetrag vollständig zurückgezahlt wurde. Dies geschieht meist durch die Löschung im Grundbuch. Alternativ kann die Grundschuld auch durch eine notarielle Erklärung des Gläubigers erlöschen. In einigen Fällen kann die Grundschuld auch durch Verjährung erlöschen, wenn der Gläubiger über einen längeren Zeitraum keine Ansprüche geltend macht. Es ist wichtig, die genauen Bedingungen für das Erlöschen einer Grundschuld im jeweiligen Vertragswerk zu überprüfen. **
-
Wie funktioniert die Grundschuld?
Die Grundschuld ist eine Form der Kreditsicherheit, die es einem Kreditgeber ermöglicht, im Falle eines Zahlungsausfalls des Kreditnehmers auf das belastete Grundstück zuzugreifen. Sie wird im Grundbuch eingetragen und dient dem Gläubiger als Sicherheit für die Rückzahlung des Darlehens. Im Falle einer Zwangsvollstreckung kann der Gläubiger das Grundstück versteigern lassen, um seine Forderungen zu begleichen. Die Grundschuld bleibt bestehen, auch wenn der Kredit getilgt ist, und kann für weitere Darlehen genutzt werden. Die Höhe der Grundschuld entspricht in der Regel dem Darlehensbetrag. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.